Periodista Económico: Fabián Hutin
La Economía se va tiñendo fuertemente de lo electoral con mucha anticipación y sabido es que la economía jugará un enorme papel en los resultados electorales de 2027. Mientras tanto el mundo también juega.
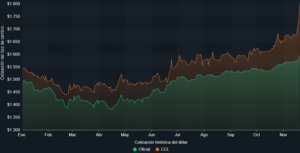
La semana económica en la Argentina estuvo marcada por la tensión financiera y cambiaria con un poco previsto repunte en la cotización del dólar.
Aún más notorio en los dólares bursátiles. El CCL cerró a $1795, generando una brecha respecto del dólar oficial, minorista del 13% ya que el cierre de éste último fue de $1595.
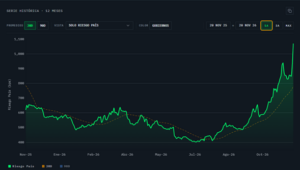
Pero sin duda lo más llamativo fue la fuerte suba del riesgo país, caracterizada por la velocidad (más de 20% en dos ruedas) y además por traspasar el valor simbólico de los 1000 puntos básicos y cerrar a 1070
En el plano de lo que denominamos economía real se van consolidando las proyecciones privadas y de organismos internacionales de crédito respecto a que el crecimiento del PBI para éste 2026, para nuestro país, estará lejos de las proyecciones iniciales tanto del gobierno como de las consultoras. Todos han corregido a la baja a niveles del 2% promedio, incluso con niveles de recesión técnica para los últimos dos trimestres que hemos transcurrido. En términos generales podemos definir un contexto de crecimiento moderado para éste 2026, a pesar de que se esperan mejores números para el último trimestre, siempre en niveles muy magros.
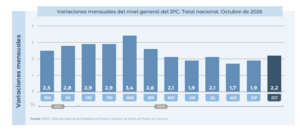
En términos de inflación, un escenario que muestra fuerte resistencia a romper de manera notoria el piso de 2% mensual. En varios discursos y reportajes esta semana, tanto el presidente Milei como el Ministro Luis Caputo, reafirmaron que el rumbo de la política monetaria no se cambiará y harán oídos sordos a cualquier tentación por volcar pesos al mercado de manera espuria. El objetivo es aniquilar la inflación.
Buena noticia para la balanza comercial de nuestro país. Gran desempeño comercial externo traccionado por el complejo energético, la minería y el agro. Por tercer año consecutivo el superávit comercial se consolida, hubo leves caídas en importaciones y fuertes subas en exportaciones
Octubre mostró un saldo positivo de USD 3394 millones y el acumulado de los primeros 10 meses del año fue de USD 24568 millones
A nivel internacional fue una semana signada por la fuerte volatilidad de los mercados financieros y en especial de las acciones tecnológicas en las bolsas. El mercado además está temeroso de que la próxima movida de tasas de la Reserva Federal conlleve un aumento superior al cuarto de punto (0.25%) , hay alto consenso en que la movida será de medio punto ( 0.50% ) en pos de su lucha por controlar la inflación norteamericana . Esto podría generar venta de acciones y bonos de países emergentes y compra de bonos de Estados Unidos ante la mejora de los rendimientos. Los mercados operaron nerviosos también ante la sorpresiva renuncia del CEO de la compañía NVIDIA, Jensen Huang y también por la alta volatilidad con que salió a cotizar la empresa de inteligencia Artificial, ANTHROPIC.
Volviendo a nuestro país y de cara a la próxima semana, el foco del mercado local estará puesto en la capacidad del equipo económico para contener la posible presión sobre el dólar sin resignar reservas y en la evolución de la tasa de interés.
Varios temas quedaron pendientes de tratamiento parlamentario contra reloj en vista del cierre de sesiones ordinarias la próxima semana.
Entre ellos, la reforma de la Carta Orgánica del Banco Central, pero también algo que, si bien atañe a la política, también los actores de la economía esperan definiciones, si habrá o no elecciones PASO nacionales.
La Economía se va tiñendo fuertemente de lo electoral con mucha anticipación y al mismo tiempo la economía jugará un enorme papel en los resultados electorales de 2027.